


广发证券:阅文集团维持“买入”评级 合理价值25.59港元
 【资料图】
广发证券发布研报称,维持阅文集团(00772)“买入”评级,给予公司2026年经调整净利润26倍市盈率估值,测算合理价值为25.59港元/股。该行预计公司2026-2027年收入分别为74.5亿元、77.7亿元,同比增长1%、4%;经调整归母净利润分别为8.5亿元、13.5亿元,同比变动分别为-1%、58%。该行认为,阅文集团深化IP+AI战略或进一步提升IP开发效率,短漫剧业务有望受益于OPC产能扩充和分发渠道多元化,带动收入和利润双向提升。
- 广发证券:阅文集团维持“买入”评级 合理价值25.59港元
- 纳指拉升1.11%!费城半导体指数终结8连跌,反弹收涨1.61%;存储股表现强势,西部数据涨超6%,闪迪涨超5%;亚马逊涨近5%领跑科技七巨头
- 惠州市臻华科技有限公司成立 注册资本100万人民币
- 【时快讯】摩根大通CEO:已准备应对股市暴跌40%
- 新资讯:中山公用:截至2026年10月9日,公司股东总户数40,785户
- 巴萨考验来了!5天战大巴黎+皇马,欧冠残阵不如留力踢西甲拿3分|报资讯
- 夏邑公安 锦旗1+1…… 枝叶总关情_今日报
- 叙事经济学崛起 A股投资框架面临重构-热资讯
- 速讯:A股早评:三大指数集体低开,贵金属、军工装备板块跌幅居前
- 大行评级|Roth Capital:上调西方石油评级至“买入”,为把握油价上涨机会的较佳标的之一
- 翰博高新(301321)10月19日主力资金净卖出1477.80万元-快看
- 【券商聚焦】中信证券:三季度品牌服饰销售端普遍环比走弱 料短期行业销售与价格压力仍将延续|聚焦
- 庆云才旭机床附件有限公司成立 注册资本50万人民币
- 焦点快报!剂泰科技-P:与礼来达成战略合作以推进新一代组织特异性LNP递送技术
- 微动态丨10月20日生意社LLDPE基准价为9883.33元/吨
- 10月19日中证500ETF博时基金份额增加120万份,重仓股源杰科技、长川科技、德明利
- 科润智控:10月19日董事徐向萍减持股份合计14.47万股 当前看点
- 修水县大桥镇冬云电池销售店(个体工商户)成立 注册资本5万人民币 热闻
- 【环球财经】德国8月制造业订单存量环比增长0.5% 最资讯
- 热讯:如皋市超可以建材经营部(个体工商户)成立 注册资本2万人民币
- 日本首相高市早苗称不排除通过发债为预算融资的可能性 资讯
- 焦点播报:共进股份10月19日回应具身机器人话题:切入具身机器人PCBA代工领域
- 接班蒙特拉,记者:前贝西克塔斯主帅亚尔钦接近执教土耳其队|即时焦点
- 速递!宏远上诉获CBA公司回复,南京感谢广东培养杜润旺,胡明轩膝伤复发
- 3-1!热刺7轮后终获英超赛季首胜 摆脱降级区 6000万镑新援首球 每日焦点
经济向“新”而行 2025年全社会用电量首破10万亿千瓦时
2026-01-19 人民网
国家统计局:2026年我国经济稳中向好有条件、有支撑
2026-01-19 人民网

新航线启新程 民航货运实现畅联双循环
2026-01-19 人民网
7000mAh大电池!台电推出M40 Plus平板电脑 运行Android 12系统
2022-11-15 快科技
扶持毕业生自主创业 高校探索就业新路径
2022-05-25 人民网 原创稿
农业农村部:全国春播粮食进度超九成 旱地作物播种进入扫尾阶段
2022-05-25 人民网 原创稿
我国数字适老化产品尚未完全覆盖老年人常用的所有应用
2022-05-25 人民网 原创稿
百日千万招聘行动推出智能制造等7场招聘 提供65.3万个岗位
2022-05-25 人民网-社会频道 原创稿
中办国办印发《乡村建设行动实施方案》 提出12项重点任务
2022-05-25 人民网 原创稿
国家发改委:正牵头制定数据要素基础制度文件
2022-05-25 人民网
与时代同行 为人民放歌
2022-05-25 人民网 原创稿
工信部:将与金砖国家加强产业链供应链合作
2022-05-25 人民网 原创稿
2022年阿里巴巴全球数学竞赛预赛答案公布
2022-05-25 China Daily
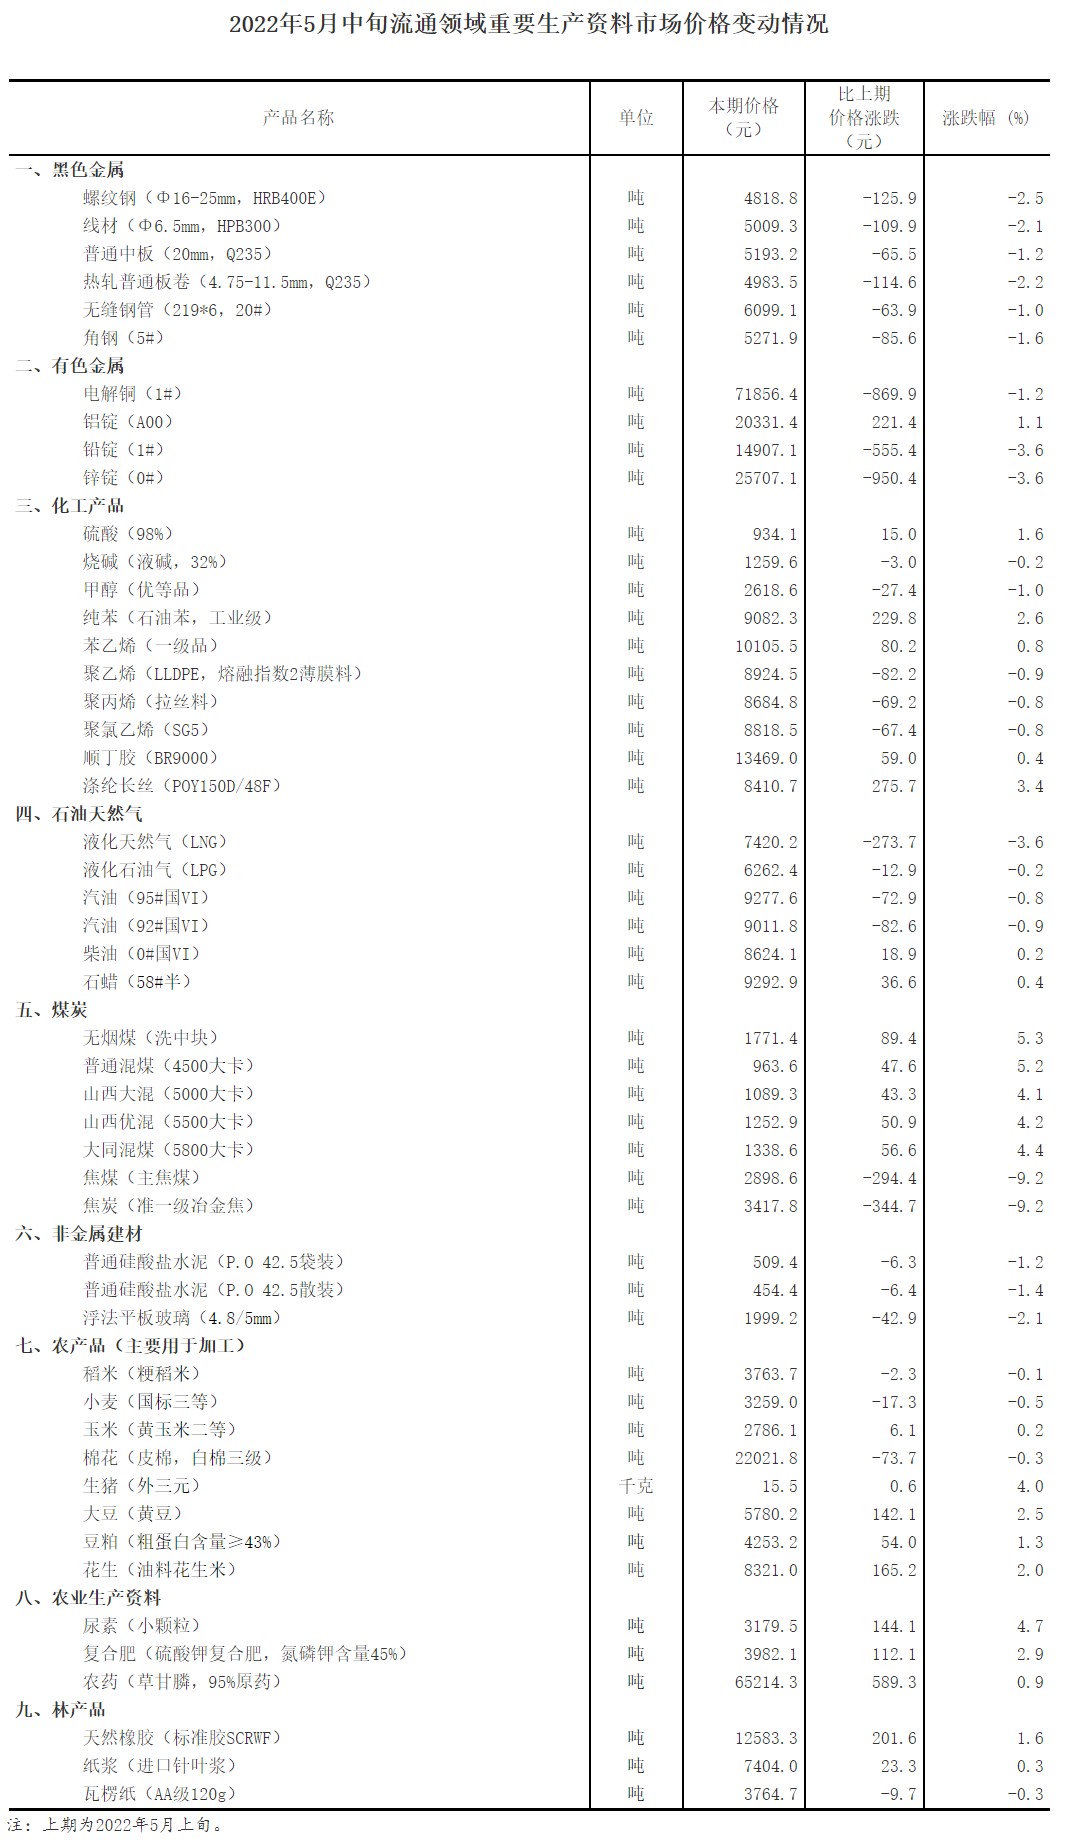
国家统计局:5月中旬重要生产资料市场价格23种上涨27种下降
2022-05-25 人民网 原创稿
李克强主持召开国务院常务会议
2022-05-25 人民日报
“天外来客”讲述太阳系“童年”故事
2022-05-25 科技日报
“东数西算”,寻找算力的西部支点
2022-05-25 科技日报
猫咪或能记住自己朋友名字
2022-05-25 科技日报
欲后来居上?韩企布局全球电动汽车市场
2022-05-25 科技日报
Copyright@ 2015-2022 地带网版权所有 关于我们 备案号:豫ICP备2021032478号-18 联系邮箱:89 71 80 9@qq.com