


海尔智家Q2收入转正 大暖通成增长新引擎 头条
 (相关资料图)
CFi.CN讯:数据显示,海尔智家26Q2实现收入784亿元,同比 1.4%,结束连续下滑,首次转正;归母净利润56.6亿元,虽同比-13.5%,但主要受一次性汇兑损失拖累。大暖通业务成最大亮点,Q2收入243亿元、同比 12%,其中空调板块达184亿元、 16%,国内与海外暖通收入分别 11.7%和 13%。
近期机构研报指出,公司收入拐点已现,核心驱动力从传统白电转向大暖通。研报认为,暖通业务高增长具备可持续性——国内以旧换新政策加码空调更新,海外统一市场平台落地加速渠道渗透,叠加智慧楼宇、水产业等B端延伸,打开第二增长曲线。
研报指出,毛利率稳中有升(Q2达29.0%, 0.6pct),大暖通毛利率同比提升0.9pct,对冲了白电板块承压;海外利润率已超4%,未来通过高端化与本土化供应链有望持续改善。当前估值仅10倍PE,低于历史中枢,盈利修复空间明确。
下一篇:最后一页
- 海尔智家Q2收入转正 大暖通成增长新引擎 头条
- 协鑫集成上半年实现营收46.4亿元_快资讯
- 最资讯丨振华风光:已成功推出电机控制、信号调理和射频收发三大系统解决方案
- 热点评!以体载善 逐光筑梦|连云港依托苏超赛事启动“心中有爱 未来有光”慈善公益活动
- 【报资讯】生意社:9月1日国内金属锗市场交易情况
- 焦点速讯:应急管理部调派中国安能全力抢通吉隆口岸剩余800米
- 最资讯丨9月1日凯撒文化涨停:NFT,动漫,快手概念股概念热股
- 看热讯:暖心!9460张福利券直达群众手中
- 生意社9月1日 上海地区金属硅553不通氧#价格行情-短讯
- 9月1日钯期货收盘下跌3.06%,报318.85元|快播
- 弥渡县灵玉鞋帽店(个体工商户)成立 注册资本20万人民币
- 微软副总裁公开批评职场“AI垃圾”引发恶性循环_每日简讯
- 生意社:9月1日开封九泓DOTP企业报价上涨 今日讯
- 在深圳买校服,居然能点外卖
- 今日快看!申科股份等成立科技新公司 含智能机器人业务
- 追觅ECHO系列家庭服务机器人将亮相IFA 2026_今日快看
- 大行评级丨花旗:华润置地中期核心盈利稳健,目标价微升至43.1港元
- 中国又一民营可重复使用火箭首飞成功
- 飞尚无烟煤(01738.HK)9月1日起停牌 待刊发2026年中期业绩
- 今日观点!成都西南首个独栋保租房骑手公寓投运 首批签约超100人
- 精彩看点:替补26分钟砍19分9篮板,杨瀚森:我们把自己该做的做好了
- 焦点日报:中国经济圆桌会丨围绕创新产业要素 上海推出一揽子政策
- 长高电气:公司2026年半年度报告全文未直接列示“净利率”指标
- 国债期货早盘收盘集体上涨|快看点
- 焦点消息!AI与上游涨价双驱动 A股创五年盈利新高
经济向“新”而行 2025年全社会用电量首破10万亿千瓦时
2026-01-19 人民网
国家统计局:2026年我国经济稳中向好有条件、有支撑
2026-01-19 人民网

新航线启新程 民航货运实现畅联双循环
2026-01-19 人民网
7000mAh大电池!台电推出M40 Plus平板电脑 运行Android 12系统
2022-11-15 快科技
扶持毕业生自主创业 高校探索就业新路径
2022-05-25 人民网 原创稿
农业农村部:全国春播粮食进度超九成 旱地作物播种进入扫尾阶段
2022-05-25 人民网 原创稿
我国数字适老化产品尚未完全覆盖老年人常用的所有应用
2022-05-25 人民网 原创稿
百日千万招聘行动推出智能制造等7场招聘 提供65.3万个岗位
2022-05-25 人民网-社会频道 原创稿
中办国办印发《乡村建设行动实施方案》 提出12项重点任务
2022-05-25 人民网 原创稿
国家发改委:正牵头制定数据要素基础制度文件
2022-05-25 人民网
与时代同行 为人民放歌
2022-05-25 人民网 原创稿
工信部:将与金砖国家加强产业链供应链合作
2022-05-25 人民网 原创稿
2022年阿里巴巴全球数学竞赛预赛答案公布
2022-05-25 China Daily
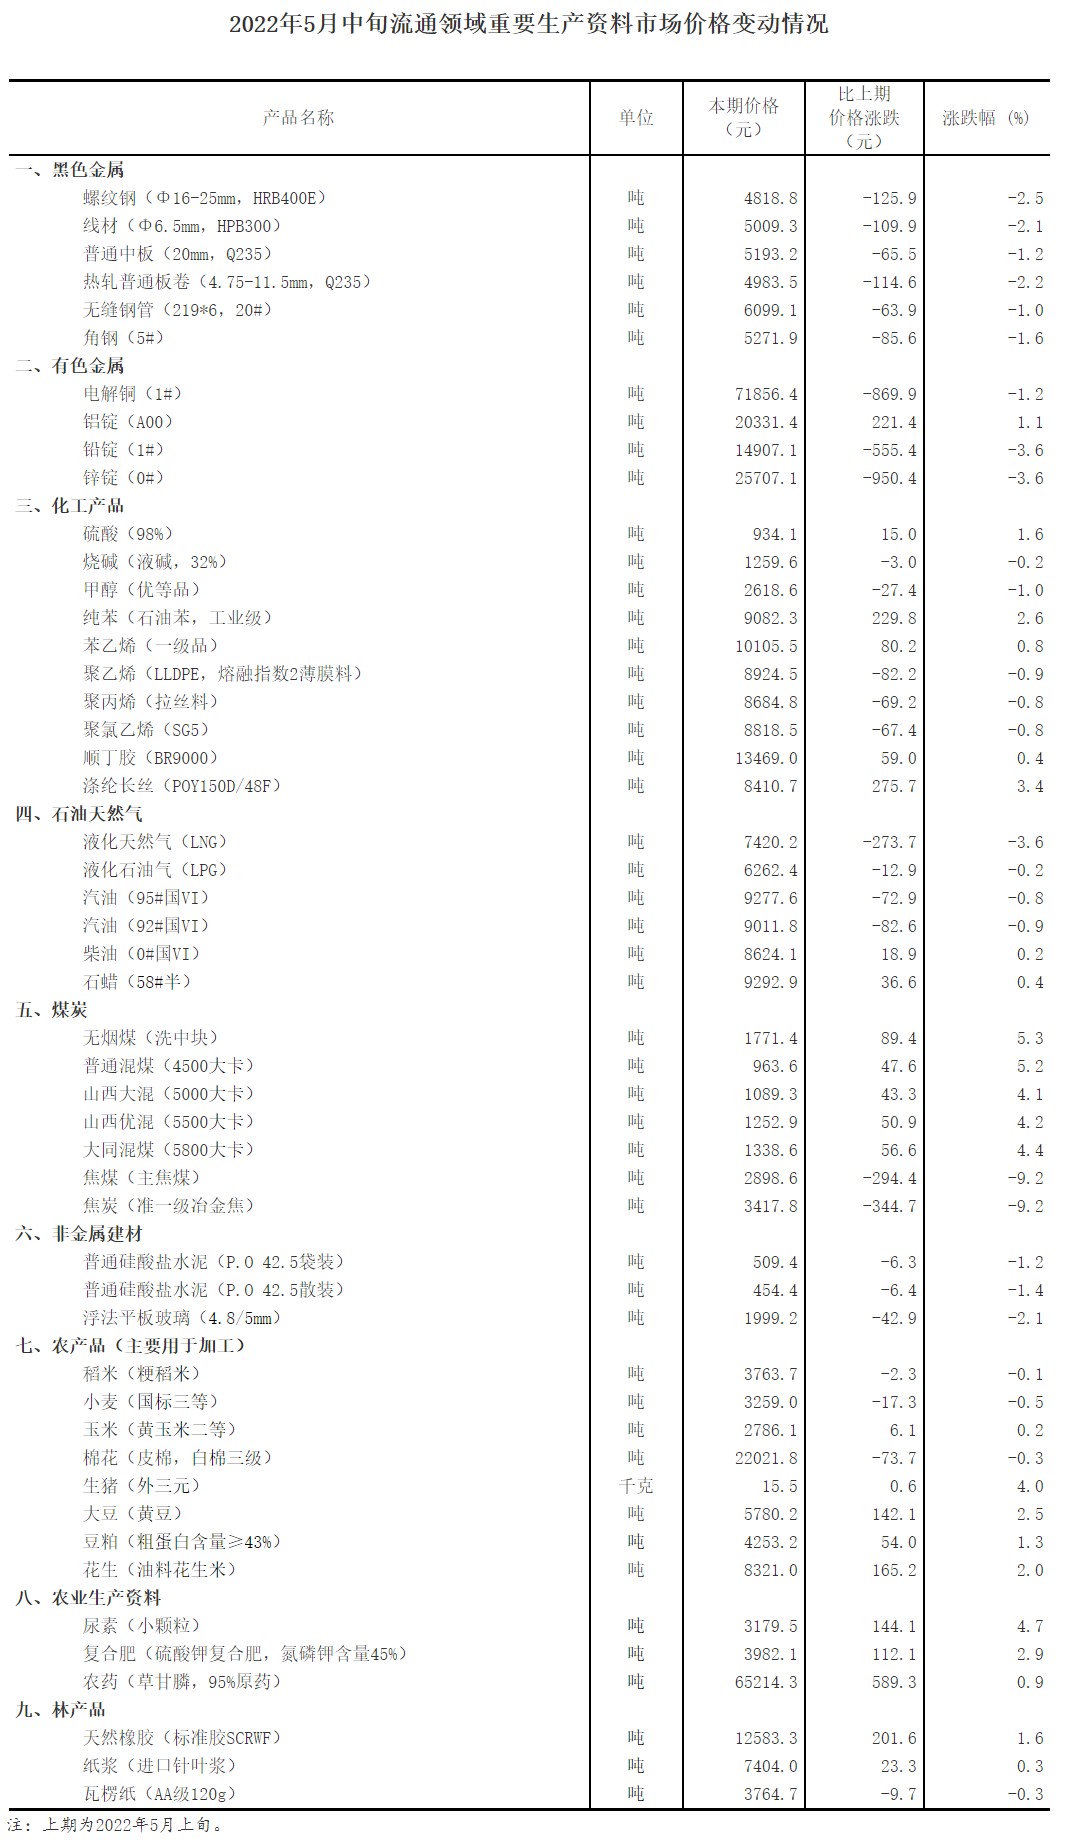
国家统计局:5月中旬重要生产资料市场价格23种上涨27种下降
2022-05-25 人民网 原创稿
李克强主持召开国务院常务会议
2022-05-25 人民日报
“天外来客”讲述太阳系“童年”故事
2022-05-25 科技日报
“东数西算”,寻找算力的西部支点
2022-05-25 科技日报
猫咪或能记住自己朋友名字
2022-05-25 科技日报
欲后来居上?韩企布局全球电动汽车市场
2022-05-25 科技日报
Copyright@ 2015-2022 地带网版权所有 关于我们 备案号:豫ICP备2021032478号-18 联系邮箱:89 71 80 9@qq.com