


里昂:升海尔智家(06690)目标价至26港元 续予“跑赢大市“评级
 (资料图片仅供参考)
智通财经APP获悉,里昂发布研报称,维持海尔智家(06690)"跑赢大市"评级,将目标价由25港元上调至26港元。
海尔智家第二季销售额年度同比增长1.4%,但净利润年度同比下降13.5%,主要是受到外汇损失影响。该行调升海尔智家2026至28年纯利预测0至7%,以反映数码转型提升成本效益,又因应公司受惠于暖通空调(HVAC)业务重组及海外补库存,上调收入预测约2%。
该信息由智通财经网提供
- 里昂:升海尔智家(06690)目标价至26港元 续予“跑赢大市“评级
- 杜兰特谈詹姆斯加盟76人:他知道如何把自己放在能成功的处境
- 金发拉比2026年中报:母婴品类双位数增长带动扭亏,医美收入收缩、经营现金流承压
- 每日速读!切尔西750万英镑签下世界杯冠军门神达米安·马丁内斯
- 今日精选:中显智能齐家控股完成配售合共1.3亿股配售股份 净筹约1.02亿港元
- 2026年8月28日山西太原丈子头农产品物流园(原城东利民)价格行情 焦点快播
- 关注:菲林格尔2026年半年报:地板毛利转负,亏损扩大现金流恶化
- 今日热闻!Aqara智能窗帘电机C100开售:原生支持Apple Home,售399元
- 快讯:社保基金连续持有45股 最长已持有58个季度
- 东方国信(300166.SZ)2026年中报净利润为-7968.28万元,同比亏损扩大_观天下
- 要闻速递:立秋后,少吃豆角和黄瓜,多吃这3种“升阳菜”,腿脚有力精神好,顺时而食,安稳过秋冬!
- 圈聚暖意,驿纳清凉!常熟市常福街道绘就新就业群体关爱“实景图” 焦点快看
- 瑞银:重申海底捞(06862)“买入”评级 削目标价至16.3港元 派息超出预期
- 文班亚马轰22分9篮板!法国92-67大胜斯洛文尼亚 焦点热文
- 东湖评论:让制度之暖,守护每一程“少年的你”
- 阜博集团(03738.HK)绩后涨超10%,截至发稿,涨9.7%,报2.94港元,成交额9834.48万港元 焦点播报
- 报道:F组积分榜变天!男篮冲到第3,日本第2,韩国垫底,出线形势明朗
- 格鲁吉亚副总理姆季纳拉泽宣布辞职_头条焦点
- 四方股份(601126)8月27日主力资金净卖出1.85亿元|每日短讯
- 差异化布局硬科技:头部券商采取“母基金+直投” 中小券商轻量化参与-每日热点
- 国内商品期货早盘开盘 主力合约多数上涨|视点
- 侨乡引青年寻文化印记
- 焦点快播:栖霞建设:融资净偿还42万元,融资余额1.41亿元
- 8月27日科创人工智能ETF广发基金份额减少4500万份,重仓股芯原股份、海光信息、澜起科技 快资讯
- 宝应县赵震电脑维修经营部(个体工商户)成立 注册资本10万人民币
经济向“新”而行 2025年全社会用电量首破10万亿千瓦时
2026-01-19 人民网
国家统计局:2026年我国经济稳中向好有条件、有支撑
2026-01-19 人民网

新航线启新程 民航货运实现畅联双循环
2026-01-19 人民网
7000mAh大电池!台电推出M40 Plus平板电脑 运行Android 12系统
2022-11-15 快科技
扶持毕业生自主创业 高校探索就业新路径
2022-05-25 人民网 原创稿
农业农村部:全国春播粮食进度超九成 旱地作物播种进入扫尾阶段
2022-05-25 人民网 原创稿
我国数字适老化产品尚未完全覆盖老年人常用的所有应用
2022-05-25 人民网 原创稿
百日千万招聘行动推出智能制造等7场招聘 提供65.3万个岗位
2022-05-25 人民网-社会频道 原创稿
中办国办印发《乡村建设行动实施方案》 提出12项重点任务
2022-05-25 人民网 原创稿
国家发改委:正牵头制定数据要素基础制度文件
2022-05-25 人民网
与时代同行 为人民放歌
2022-05-25 人民网 原创稿
工信部:将与金砖国家加强产业链供应链合作
2022-05-25 人民网 原创稿
2022年阿里巴巴全球数学竞赛预赛答案公布
2022-05-25 China Daily
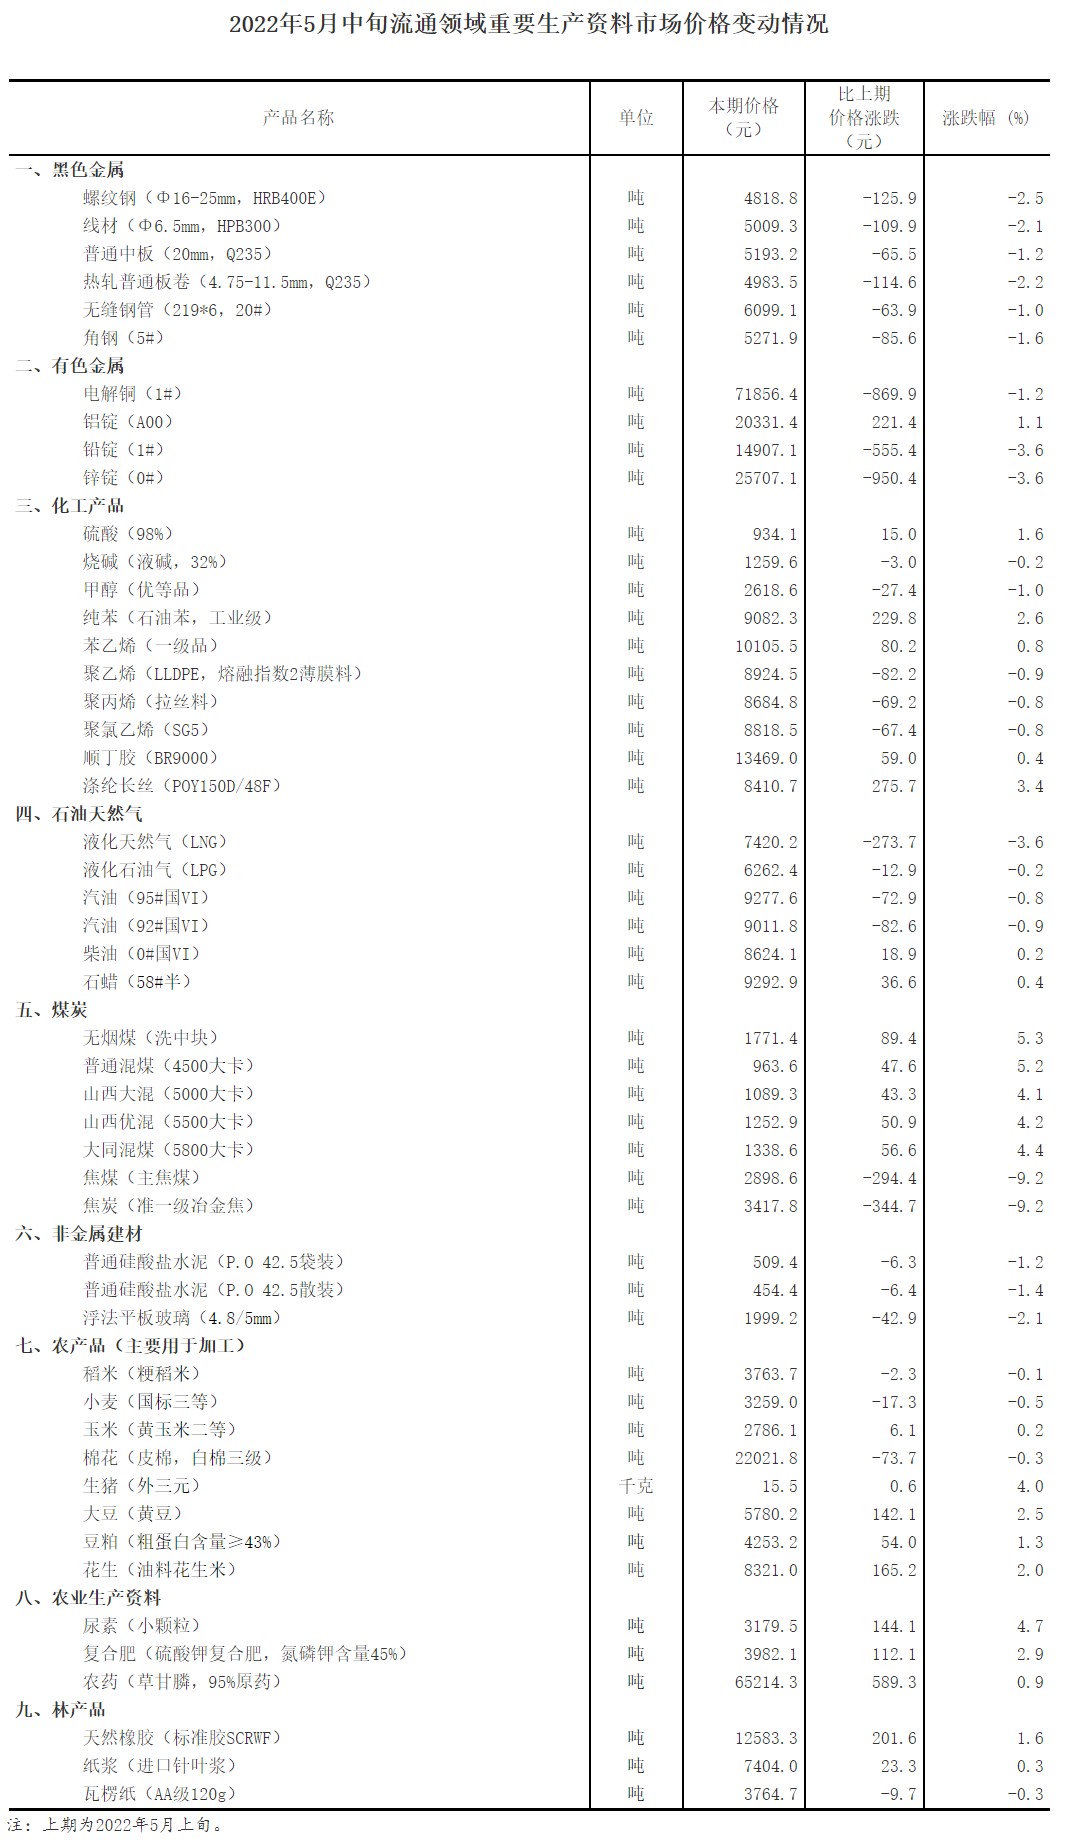
国家统计局:5月中旬重要生产资料市场价格23种上涨27种下降
2022-05-25 人民网 原创稿
李克强主持召开国务院常务会议
2022-05-25 人民日报
“天外来客”讲述太阳系“童年”故事
2022-05-25 科技日报
“东数西算”,寻找算力的西部支点
2022-05-25 科技日报
猫咪或能记住自己朋友名字
2022-05-25 科技日报
欲后来居上?韩企布局全球电动汽车市场
2022-05-25 科技日报
Copyright@ 2015-2022 地带网版权所有 关于我们 备案号:豫ICP备2021032478号-18 联系邮箱:89 71 80 9@qq.com