


小摩:降中集安瑞科(03899.HK)目标价至11港元 重申“增持”评级
 (资料图片)
摩根大通发布研报称,中集安瑞科(03899.HK)第三季税后纯利符合预期,该行上调2027及2028年盈利预测6%及9%,重申“增持”评级,目标价由12港元下调至11港元。
投行对该股的评级以买入为主,近90天内共有5家投行给出买入评级,近90天的目标均价为10.33港元。华源证券股份有限公司最新一份研报给予中集安瑞科买入评级。
机构评级详情见下表:
中集安瑞科港股市值137.34亿港元,在专用设备行业中排名第3。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。
下一篇:最后一页
- 小摩:降中集安瑞科(03899.HK)目标价至11港元 重申“增持”评级
- 天天快报!营收微增成本高企,中新赛克前三季度亏损1.31亿元
- 德转评未进入金球奖前30球员阵容:C罗领衔,佩德里在列|焦点快报
- 10月27日其他家居用品板块跌幅达2%|每日视讯
- 凯恩单赛季73球获金球奖,统治力击败亚马尔姆巴佩
- 或真成中超笑话!蓉城最后一轮若在客场丢冠,将创造4大名场面-要闻速递
- 2026年10月27日甘肃邦农农产品批发市场价格行情
- 焦点播报:A股异动丨Q3由盈转亏,寒锐钴业大跌10.4%创年内新低
- 零售概念板块表现活跃,上海九百5连板-每日热门
- 【独家焦点】港股异动 | 中国人寿(02628)涨近3% 近日拟向控股股东出售所持养老险公司33.73%股权
- 强达电路:会结合子公司的实际经营情况及相关政策要求,有序进行高新技术企业申报工作|当前聚焦
- 每日热文:亚帅公开施压管理层!广东队作出重大决定,陈老板签回莫兰德?
- 苹果承认:部分iPhone Duo内屏存在问题
- 港股异动 | 美格智能(03268)盘中涨超5% 三季度归母净利同比增近180% 海外市场推动业绩增长 快资讯
- 食品饮料板块异动拉升 桂发祥2连板
- 大金重工:董事长提议回购公司股份
- 丢关键三分!浓眉空砍29+10无缘连胜 奇才天赋颇多防守却成老大难-要闻速递
- 今日热议:中信银行(00998)完成发行100亿元“三农”专项金融债券
- 300432,净利环比增近360%!外资基金新进前十大流通股东 热门
- 热头条丨国家统计局:1—9月规模以上高技术制造业利润同比增长52%
- 焦点短讯!亚冠北京国安VS全北现代首发浮现:塞鸟坐镇,5外援领衔,张玉宁顶替法比奥冲锋
- 焦点精选!外围刺激会不会大涨?
- 焦点热议:多空因素交织 锰硅上下两难
- 每日精选:英矽智能:公布ISM6331首次人体I期临床试验初步积极数据
- 太阳报:阿森纳邀请患癌小球迷观赛,助其筹集治疗费|每日快报
经济向“新”而行 2025年全社会用电量首破10万亿千瓦时
2026-01-19 人民网
国家统计局:2026年我国经济稳中向好有条件、有支撑
2026-01-19 人民网

新航线启新程 民航货运实现畅联双循环
2026-01-19 人民网
7000mAh大电池!台电推出M40 Plus平板电脑 运行Android 12系统
2022-11-15 快科技
扶持毕业生自主创业 高校探索就业新路径
2022-05-25 人民网 原创稿
农业农村部:全国春播粮食进度超九成 旱地作物播种进入扫尾阶段
2022-05-25 人民网 原创稿
我国数字适老化产品尚未完全覆盖老年人常用的所有应用
2022-05-25 人民网 原创稿
百日千万招聘行动推出智能制造等7场招聘 提供65.3万个岗位
2022-05-25 人民网-社会频道 原创稿
中办国办印发《乡村建设行动实施方案》 提出12项重点任务
2022-05-25 人民网 原创稿
国家发改委:正牵头制定数据要素基础制度文件
2022-05-25 人民网
与时代同行 为人民放歌
2022-05-25 人民网 原创稿
工信部:将与金砖国家加强产业链供应链合作
2022-05-25 人民网 原创稿
2022年阿里巴巴全球数学竞赛预赛答案公布
2022-05-25 China Daily
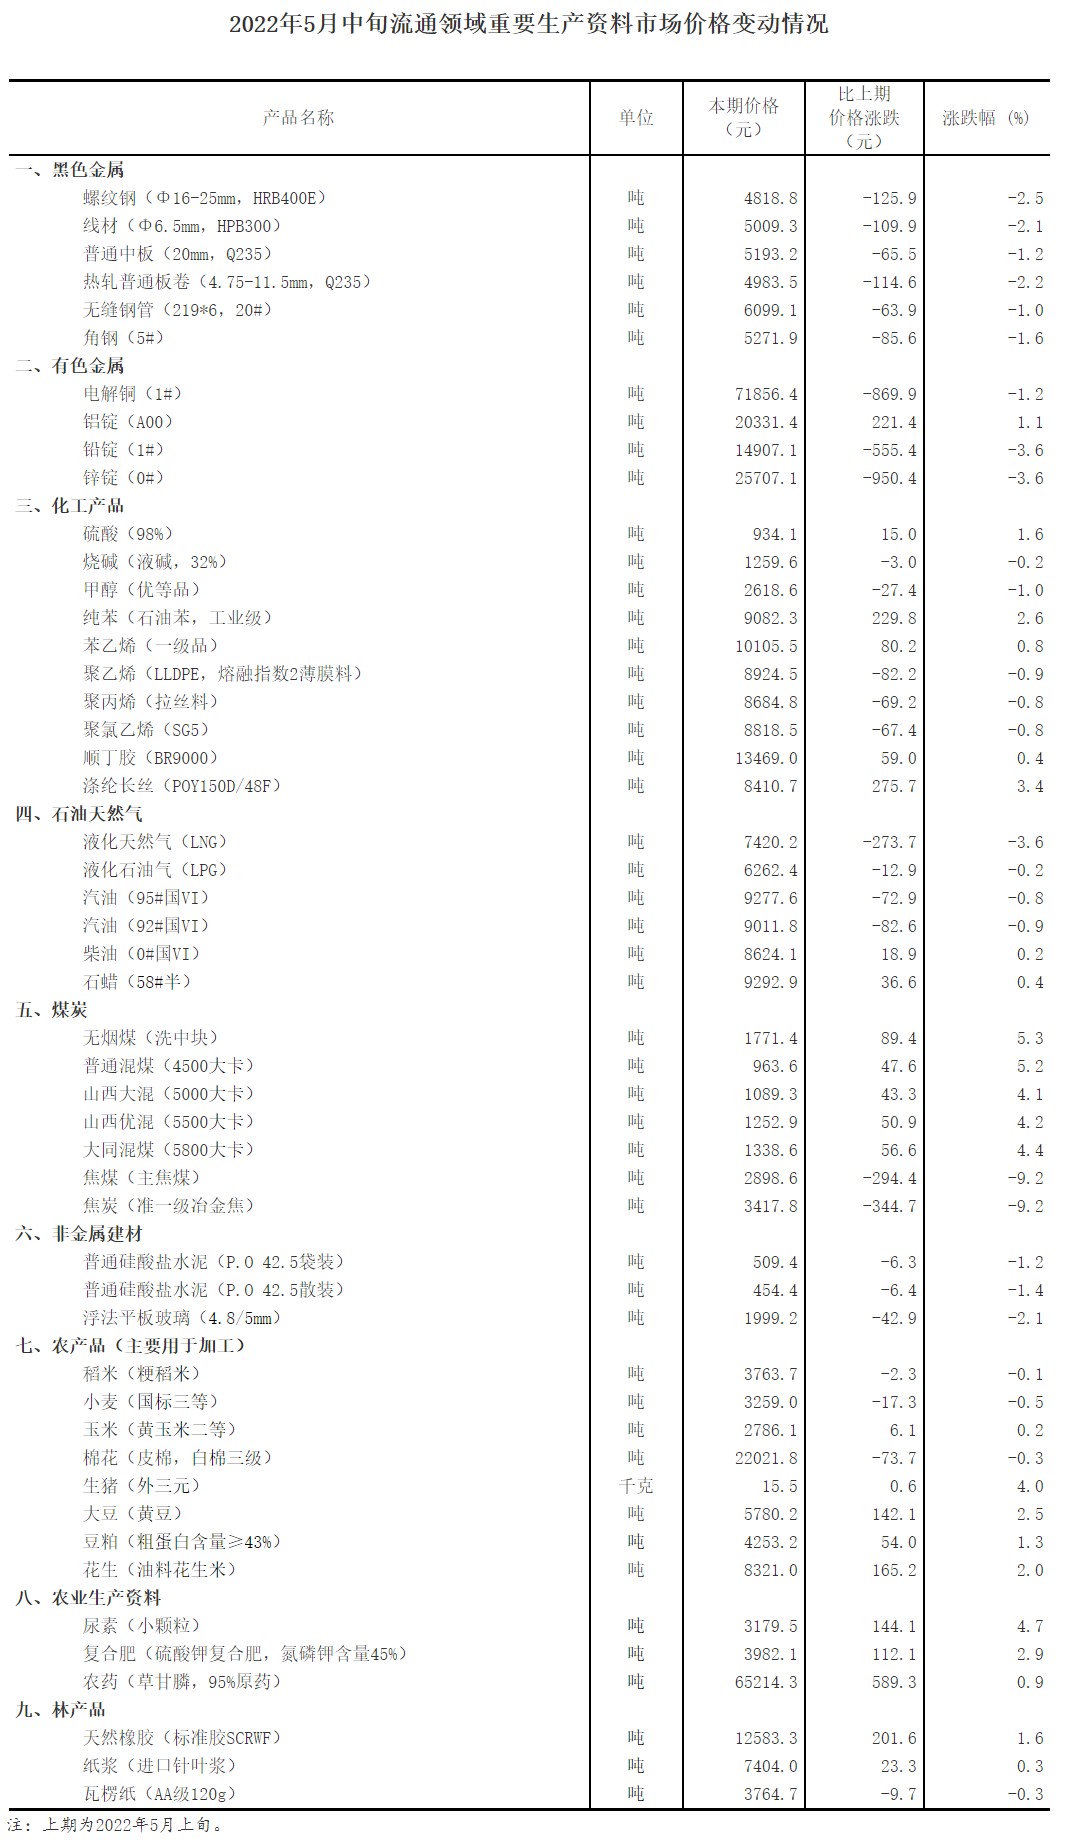
国家统计局:5月中旬重要生产资料市场价格23种上涨27种下降
2022-05-25 人民网 原创稿
李克强主持召开国务院常务会议
2022-05-25 人民日报
“天外来客”讲述太阳系“童年”故事
2022-05-25 科技日报
“东数西算”,寻找算力的西部支点
2022-05-25 科技日报
猫咪或能记住自己朋友名字
2022-05-25 科技日报
欲后来居上?韩企布局全球电动汽车市场
2022-05-25 科技日报
Copyright@ 2015-2022 地带网版权所有 关于我们 备案号:豫ICP备2021032478号-18 联系邮箱:89 71 80 9@qq.com